Пријава из јуна, одговор примљен тек у октобру. Друга пријава, предата у јулу, и две ургенције — и даље без одговора, према информацијама достављеним редакцији. Инспекција рада потврђује утврђене неправилности, али њено обавештење не открива шта је конкретно наложено и да ли је послодавац налог извршио. Документација о поступању надлежних поводом пријава против ЏИМИ КОМЕРЦА отвара питање колико је институционална заштита заиста доступна онима који пријављују неправилности.
У претходном тексту „РАДНИЦИМА ПОВРЕДЕ И ОТКАЗИ, СНС ПОСЛОДАВЦИМА ПОЛИТИЧКА ЗАШТИТА!?“ поставили смо питање ко контролише услове рада пре него што се догоди несрећа и шта институције предузимају када им се укаже на могуће неправилности.
Сада пред собом имамо пријаве, ургенције, обавештења и коверте који показују како изгледа чекање на конкретне одговоре.
ОДГОВОР ИЗ ЈУЛА, ПОШТАНСКИ ЖИГ ИЗ ОКТОБРА
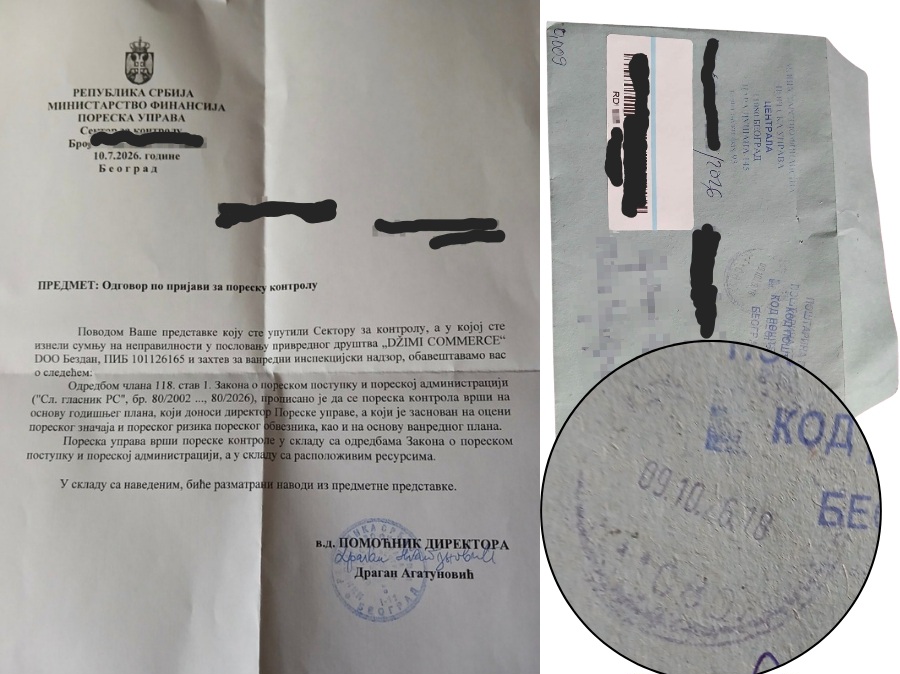
Према информацијама достављеним редакцији, ранија пријава Пореској управи уручена је у јуну. Одговор је примљен тек 13. октобра.
Допис Сектора за контролу носи датум 10. јул 2026. године, док се на приложеној коверти разазнаје поштански жиг од 9. октобра. Тај временски размак захтева објашњење: зашто је одговор датован у јулу отпремљен тек у октобру? Где је допис био готово три месеца и шта је за то време предузето по пријави?
Ни садржина одговора не открива шта је конкретно проверено. Пореска управа објашњава да контроле спроводи према плановима, процени пореског ризика и расположивим ресурсима, а затим наводи: „Биће разматрани наводи из предметне представке.“
После вишемесечног чекања — будуће време.
У допису није саопштено да ли је контрола покренута, да ли је завршена и шта је утврђено. Уместо информације о поступању, стигла је најава разматрања.
НОВА ПРИЈАВА И ДВЕ УРГЕНЦИЈЕ
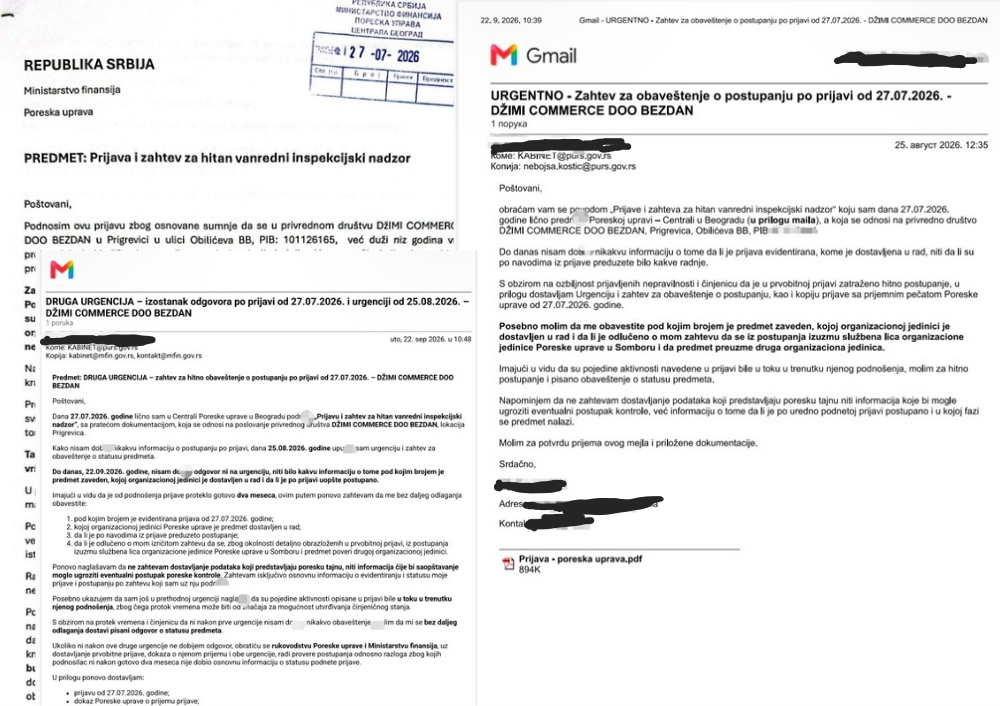
У другом случају имамо засебну пријаву, предату Централи Пореске управе у Београду 27. јула 2026. године. Пријем потврђује печат на документу у који је редакција имала увид.
У њој је затражен хитан ванредни инспекцијски надзор и изнете су конкретне сумње у неправилности у пословању ЏИМИ КОМЕРЦА, укључујући евидентирање појединих набавки, производње и залиха у пословним књигама.
У пријави се указује на рачуне, фотографије, сведоке и ревизорски извештај, уз спремност да се докази доставе надлежнима. Наведено је да су поједине пријављене активности тада биле у току. Затражена је хитна, ненајављена контрола, уз упозорење на могућност уклањања доказа.
Пошто одговор није примљен, прва ургенција упућена је 25. августа, а друга 22. септембра, уз достављање копије Министарству финансија.
Није тражено откривање пореских тајни, већ основне информације: под којим бројем је пријава заведена, којој организационој јединици је поверена и да ли је по њој поступано.
Према информацијама достављеним редакцији, до објављивања овог текста одговор није примљен ни на ову пријаву ни на обе ургенције. Редакција нема потврду о томе да ли су и које радње предузете.
Изостанак одговора сам по себи не доказује да контроле није било. Али оставља без одговора управо оно што је ургенцијама тражено: шта се са пријавом догодило?
ИНСПЕКЦИЈА РАДА ПОТВРЂУЈЕ НЕПРАВИЛНОСТИ
У трећем случају код истог послодавца постоји писана потврда да је Инспекција рада спровела надзор и утврдила неправилности.
У обавештењу Одсека инспекције рада у Сомбору наводи се да је поводм захтева из маја месеца,у јуну 2026. године извршен надзор у области радних односа у огранку ЏИМИ КОМЕРЦА у Пригревици.
У документу изричито пише да су утврђене неправилности, предузете одговарајуће законски прописане мере и наложено отклањање недостатака.
Међутим, нису наведене конкретне неправилности, мере и рокови. Из обавештења се не види ни да ли је накнадно проверено извршење налога.
Јавност не може из општег обавештења да сазна да ли је послодавцу наложена исплата дугованих зарада, да ли је покренут прекршајни поступак или су мере биле ограничене на исправљање документације. Управо зато формулација „предузете су мере“ није довољна: потребно је знати шта је наложено, шта је извршено и да ли је за утврђене неправилности неко одговарао.
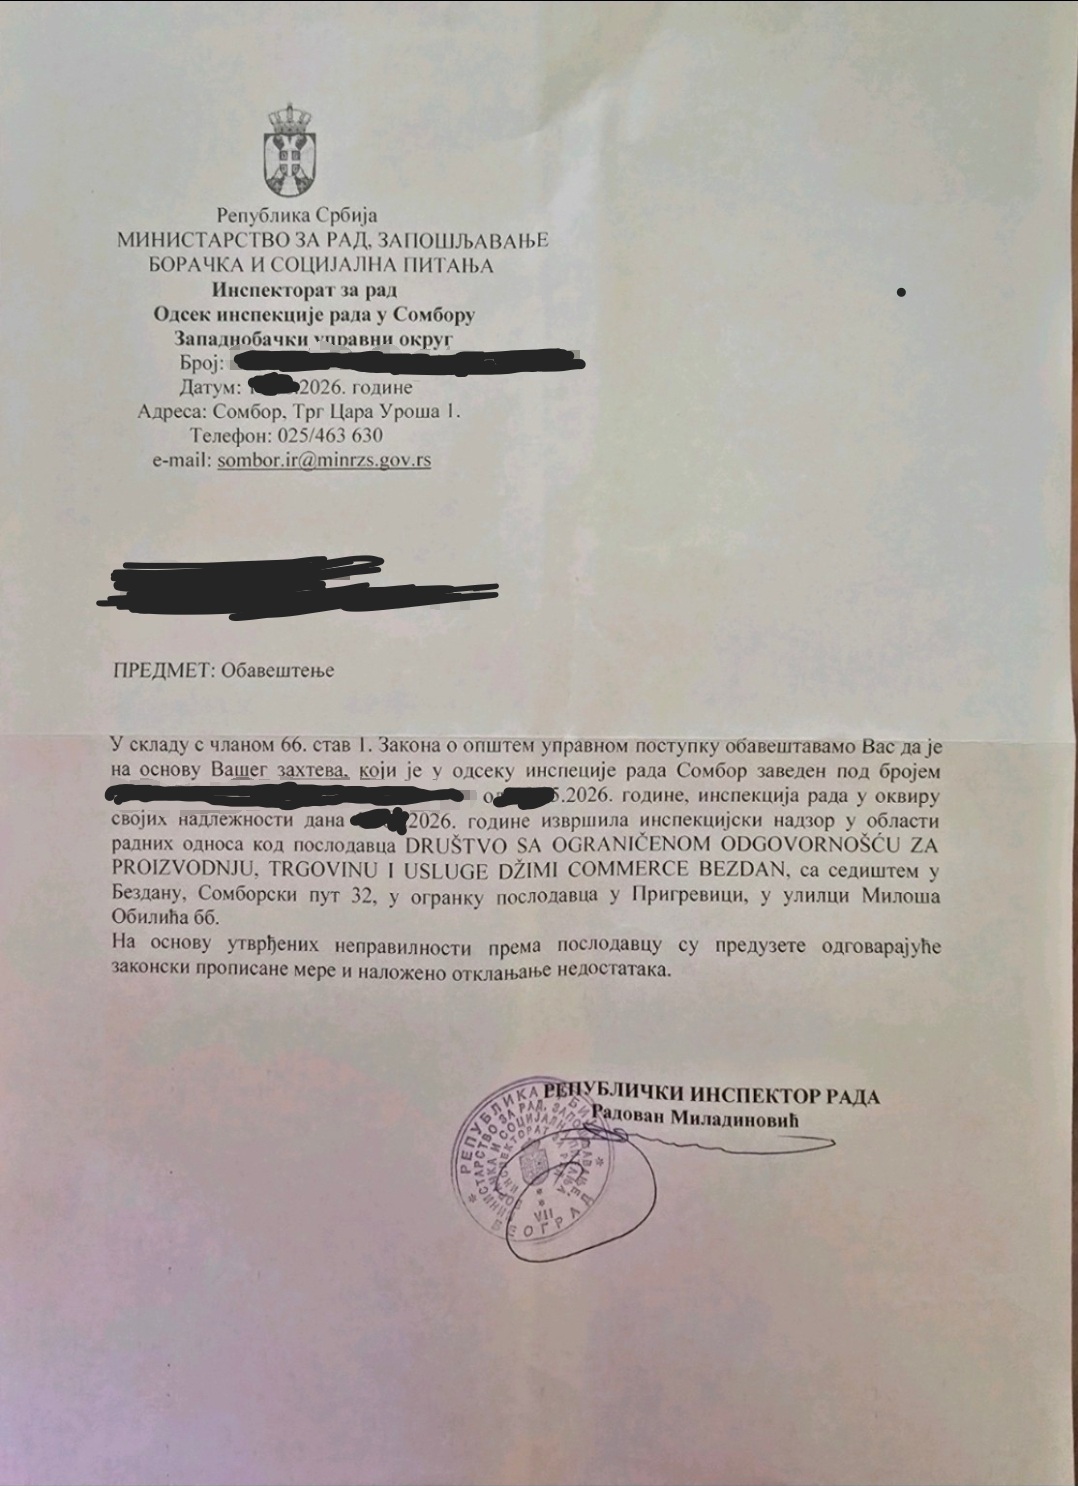
Ово обавештење потврђује надзор у области радних односа поводом одређеног захтева. Оно није налаз о несрећи на апатинском гробљу и не даје одговор на засебна питања о одговорности за повређивање радника.
НАЛОГ НИЈЕ ИСТО ШТО И ОТКЛОЊЕНА НЕПРАВИЛНОСТ
Одговорност институције не завршава се слањем обавештења, као што се одговорност послодавца не завршава пријемом инспекцијског налога.
Ако је наложено отклањање недостатака, следеће питање је да ли су они заиста отклоњени. Ако нису, шта је уследило?
За онога ко пријављује проблем, разлика је суштинска. Општи допис не показује да су услови рада поправљени, да је дугована зарада исплаћена или да је повреда прописа санкционисана. То могу показати само конкретни налази и проверено извршење мера.
Када се на одговор чека месецима, а затим добије само најава разматрања, поверење у институције се губи. Пријављене сумње остају неразјашњене, а они који траже заштиту и даље не знају шта је предузето.
ПОЛИТИЧКА БЛИСКОСТ НЕ СМЕ БИТИ ШТИТ
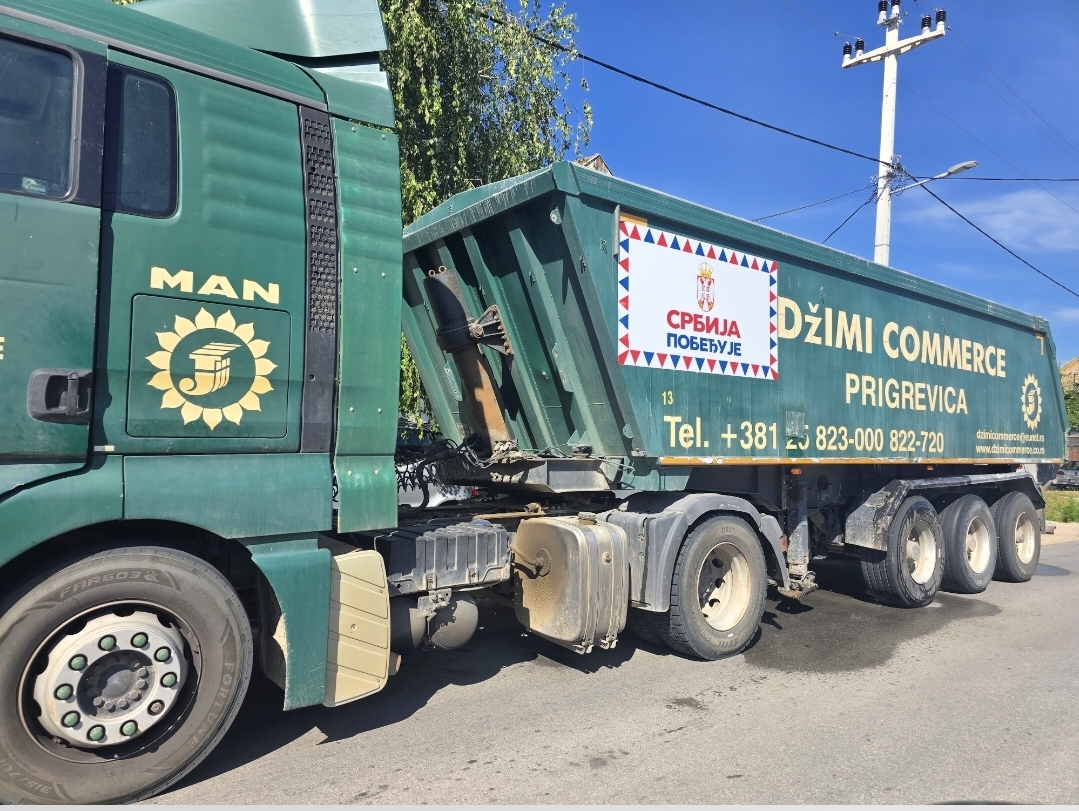
Политичка блискост са СНС-ом не сме бити пропусница за избегавање контроле и одговорности. Страначке налепнице на камионима и одлосци на СНС митинге не смеју имати већу тежину од пријава и доказа достављених институцијама.
Ови документи сами не доказују политичку заштиту. Али институције својим одуговлачењем и неодређеним одговорима остављају сумњу у повлашћен третман послодаваца са налепницама „СРБИЈА ПОБЕЂУЈЕ“. Ако су пријаве проверене, нека објасне шта је предузето. Ако су неправилности утврђене, нека кажу да ли су отклоњене и да ли је неко одговарао.
Док конкретни одговори изостају, питање остаје: да ли исти прописи важе за све или се пред послодавцима блиским власти институције повлаче?
Институције морају да покажу коме служе — примени закона или очувању привилегија касте на власти.
Редакција